La vente aux enchères immobilière fascine autant qu'elle intimide. Acquérir un bien à prix réduit, parfois 20 à 30 % en dessous du marché, attire chaque année des milliers d'acheteurs. Pourtant, sans préparation sérieuse, cette procédure peut réserver de mauvaises surprises. Les règles sont strictes, les délais courts, et les erreurs coûteuses. Que vous soyez un particulier à la recherche d'une résidence principale ou un investisseur aguerri, maîtriser les mécanismes de l'enchère immobilière change radicalement les résultats. Ce guide en cinq étapes vous donne les clés pour aborder sereinement une salle des ventes, qu'elle soit physique ou dématérialisée, et transformer cette opportunité en acquisition réussie.
Comprendre le fonctionnement des enchères immobilières
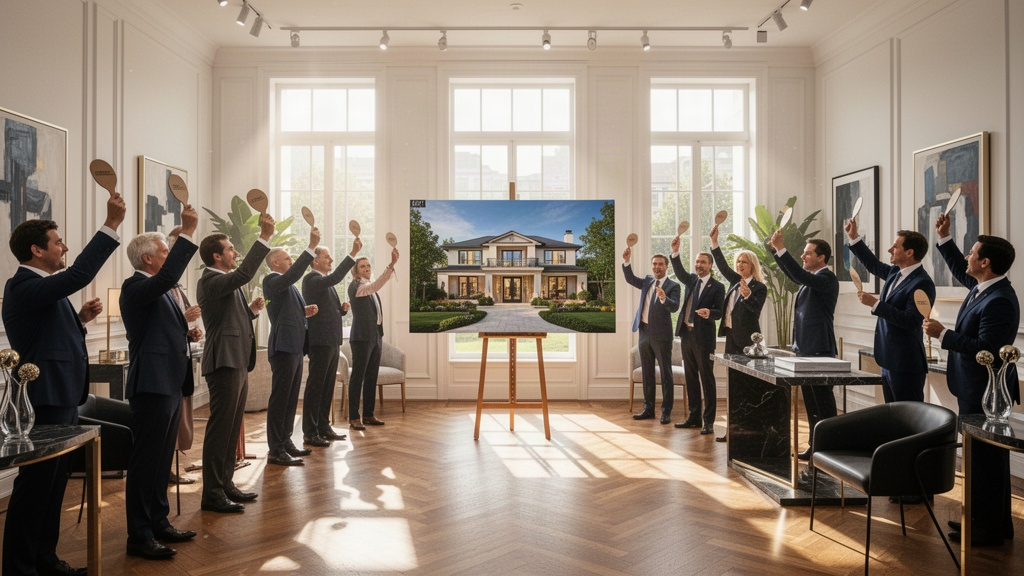
Une vente aux enchères immobilière est une procédure de vente d'un bien immobilier où le prix final est déterminé par des offres successives entre enchérisseurs. Le bien revient à celui qui propose la mise la plus haute. Simple en apparence, ce mécanisme cache une réglementation précise qu'il faut connaître avant de lever la main.
Deux grandes familles d'enchères coexistent en France. Les ventes judiciaires, organisées par les tribunaux judiciaires (anciennement tribunaux de grande instance), concernent des biens saisis sur des propriétaires endettés. Les ventes notariales volontaires, elles, résultent d'un choix délibéré du vendeur, souvent pour accélérer la cession ou obtenir un prix de marché transparent. Les règles diffèrent selon la catégorie, et confondre les deux est une erreur fréquente chez les néophytes.
Dans les deux cas, un prix de mise à prix est fixé en amont. Ce montant de départ, généralement inférieur à la valeur estimée du bien, sert de plancher. Les enchérisseurs surenchérissent par paliers jusqu'à ce que plus personne ne propose davantage. Le dernier enchérisseur remporte le bien. Aucun délai de rétractation n'existe dans ce cadre, contrairement à une vente classique — c'est l'une des différences majeures à intégrer absolument.
Les enchères se tiennent traditionnellement dans les chambres des notaires ou au tribunal, mais les plateformes en ligne se sont largement développées. Des sites spécialisés permettent désormais de participer à distance, avec des procédures d'identification et de consignation identiques à celles des ventes physiques. Cette évolution a considérablement élargi l'accès à ce marché pour les acheteurs hors des grandes métropoles.
Les cinq étapes pour réussir votre enchère
Réussir une enchère immobilière ne s'improvise pas. Voici les cinq étapes à suivre méthodiquement pour maximiser vos chances d'acquisition dans de bonnes conditions.
- Identifier le bien et obtenir le cahier des charges : ce document officiel contient toutes les informations légales, l'état hypothécaire, les diagnostics et les conditions de vente. Sa lecture attentive est non négociable.
- Visiter le bien : les visites sont organisées à dates fixes, souvent en groupe. Une seule occasion est parfois accordée. Venez accompagné d'un professionnel du bâtiment si possible.
- Évaluer la valeur réelle : comparez avec les prix du marché local, déduisez les travaux à prévoir et fixez votre budget maximum absolu, frais inclus.
- Constituer le dossier de participation : un chèque de consignation (généralement 10 à 20 % de la mise à prix) et une pièce d'identité sont requis. Pour les ventes judiciaires, un avocat mandataire est obligatoire.
- Définir une stratégie d'enchère : fixez votre limite avant d'entrer dans la salle. Ne la franchissez jamais, quelle que soit la pression émotionnelle du moment.
La préparation représente 80 % du travail. Le jour de la vente, vous devez uniquement exécuter la stratégie définie à tête reposée. Les acheteurs qui improvisent en salle dépassent systématiquement leur budget ou se retrouvent avec un bien mal évalué.
Selon les données des Notaires de France, environ 75 % des ventes aux enchères immobilières se concluent avec succès, ce qui témoigne d'un marché actif et structuré. Ce taux élevé reflète la qualité de la préparation des participants réguliers, qui savent exactement ce qu'ils font et pourquoi.
Les pièges qui font échouer les enchérisseurs inexpérimentés
Le premier piège est l'absence de visite physique. Certains acheteurs se contentent des photos disponibles en ligne et découvrent après l'adjudication un bien nécessitant des travaux lourds non anticipés. Une toiture à refaire, des problèmes d'humidité structurelle ou une installation électrique hors normes peuvent transformer une bonne affaire en gouffre financier.
Le deuxième écueil tient à la méconnaissance des frais annexes. Le prix d'adjudication n'est pas le prix final. Des frais notariaux, des droits d'enregistrement et des émoluments de vente s'ajoutent systématiquement. Pour les ventes judiciaires, les honoraires d'avocat viennent encore alourdir la facture. Ne pas les anticiper fausse entièrement le calcul de rentabilité.
Autre erreur classique : négliger la lecture du cahier des charges. Ce document peut révéler des servitudes, des privilèges de prêteur de deniers non purgés ou des occupants en place. Un bien occupé par un locataire protégé, par exemple, modifie radicalement les conditions d'utilisation après acquisition.
La fièvre des enchères constitue le danger psychologique le plus sous-estimé. L'atmosphère compétitive d'une salle de ventes pousse les participants à surenchérir au-delà de leur limite rationnelle. Des études comportementales montrent que l'adrénaline du moment altère la prise de décision financière. La règle d'or : écrire son prix maximum sur un papier avant d'entrer, et s'y tenir.
Les professionnels qui encadrent ces procédures
Les notaires organisent et supervisent les ventes volontaires. Ils rédigent le cahier des charges, fixent la mise à prix avec le vendeur et authentifient l'acte de vente après l'adjudication. Leur rôle garantit la sécurité juridique de la transaction pour toutes les parties.
Pour les ventes judiciaires, les avocats spécialisés en droit immobilier sont les intermédiaires obligatoires. Seul un avocat inscrit au barreau du tribunal compétent peut porter les enchères en votre nom. Choisir un professionnel expérimenté dans ce domaine précis change la qualité des conseils reçus en amont.
Les agences immobilières spécialisées dans les ventes aux enchères proposent un accompagnement global : identification des opportunités, analyse des cahiers des charges, estimation des travaux et assistance lors des visites. Leur commission représente un coût supplémentaire, mais leur expertise peut éviter des erreurs bien plus coûteuses.
Les syndicats de copropriété interviennent spécifiquement lorsque le bien vendu fait partie d'une copropriété. Ils transmettent les informations sur les charges courantes, les travaux votés non encore réalisés et l'état des impayés de l'immeuble. Un immeuble avec un fonds de travaux insuffisant ou des procédures en cours doit alerter tout acheteur sérieux.
Anticiper les frais pour éviter les mauvaises surprises
Le coût total d'une acquisition aux enchères dépasse toujours le prix d'adjudication. Les frais associés peuvent représenter de l'ordre de 10 % du prix de vente, selon les régions et les types de ventes. Cette fourchette varie selon qu'il s'agit d'une vente notariale ou judiciaire, et selon la tranche de prix du bien.
Pour une vente notariale volontaire, les frais comprennent les émoluments du notaire calculés sur le prix de vente, les droits d'enregistrement (environ 5,8 % pour un bien ancien), et les frais de publicité foncière. Ces postes sont encadrés par la réglementation et prévisibles à l'avance.
Les ventes judiciaires génèrent des frais de procédure spécifiques : émoluments de l'avocat, frais de publication, taxe de publicité foncière et éventuellement les charges de copropriété impayées par l'ancien propriétaire qui peuvent être mises à la charge de l'acquéreur selon les termes du cahier des charges.
Le délai moyen entre l'adjudication et la signature de l'acte définitif est d'environ 45 jours pour les ventes notariales. Ce délai peut s'étirer davantage dans les procédures judiciaires. Pendant cette période, l'acheteur doit mobiliser les fonds nécessaires, ce qui implique d'avoir sécurisé son financement bancaire avant la vente, et non après. Les banques ne prêtent pas sur adjudication sans dossier solide préparé en amont.
Construire un tableau récapitulatif de tous les coûts attendus avant de participer à une enchère reste la méthode la plus efficace pour éviter les déconvenues. Prix d'adjudication visé, frais annexes estimés, coût des travaux identifiés lors de la visite : ces trois colonnes dessinent le budget réel de l'opération. C'est sur cette base, et uniquement sur cette base, que la décision d'enchérir doit être prise.