Utiliser le simulateur pret immobilier LCL semble simple au premier abord : quelques chiffres saisis, une mensualité affichée, et l'on croit tenir une réponse définitive. Pourtant, des dizaines d'emprunteurs se retrouvent avec une estimation qui ne correspond pas à la réalité de leur dossier, parfois avec des conséquences directes sur leur projet d'achat. Un outil de simulation reste une estimation indicative, pas un accord de financement. La différence entre les deux peut coûter plusieurs milliers d'euros ou faire capoter une offre d'achat. Avant de signer un compromis ou de bloquer votre apport, comprendre les limites de cet outil et les pièges à éviter vous évitera de mauvaises surprises lors de l'étude de votre dossier par un conseiller LCL.
À quoi sert réellement le simulateur de prêt immobilier proposé par LCL ?
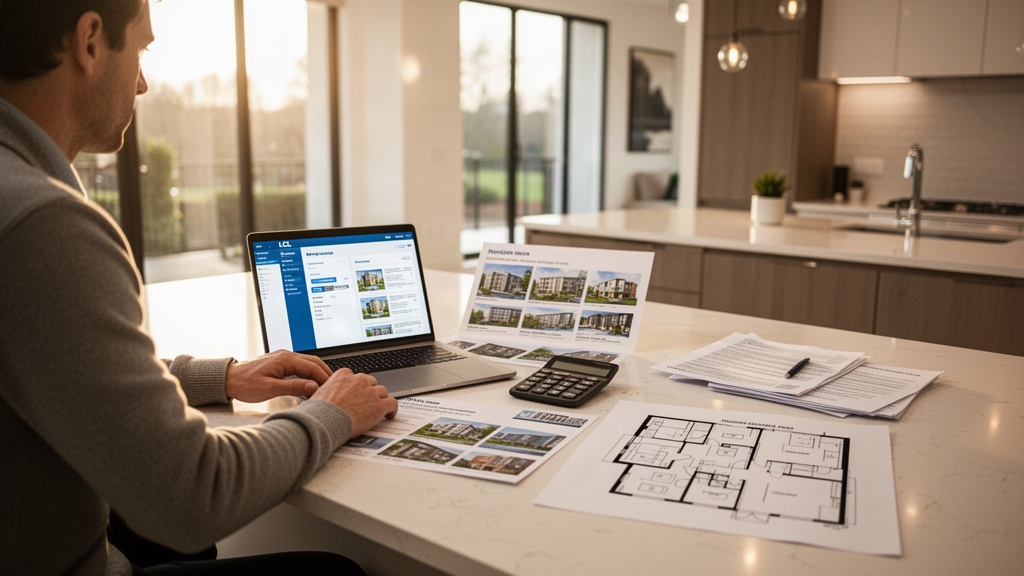
Un simulateur de prêt immobilier est un outil en ligne qui calcule une estimation de mensualité, de capacité d'emprunt ou de coût total à partir des données que vous saisissez. LCL, comme la plupart des établissements bancaires, met cet outil à disposition pour permettre à ses clients et prospects d'avoir une première idée de leur budget avant de rencontrer un conseiller. L'outil reste accessible à tout moment, sans rendez-vous, et fournit un résultat immédiat.
Ce résultat n'est pas une offre de prêt, ni un accord de principe. Il repose sur des hypothèses : un taux indicatif, une durée choisie, des revenus déclarés. La banque n'a pas encore analysé votre profil, vos relevés de compte, votre situation professionnelle ou votre historique bancaire. L'étude personnalisée menée par un conseiller LCL peut aboutir à des conditions sensiblement différentes, en mieux ou en moins bien, selon votre dossier réel.
L'outil sert donc à cadrer une réflexion, pas à valider un projet. Utiliser la simulation pour tester plusieurs scénarios — durée plus courte, apport plus élevé, montant réduit — apporte une vraie valeur. S'y fier pour signer un compromis de vente sans avoir obtenu un accord bancaire préalable expose à un risque sérieux. La Banque de France rappelle régulièrement que les emprunteurs doivent distinguer les outils d'estimation des engagements contractuels formels.
Un autre point souvent ignoré : le taux affiché par le simulateur correspond à un taux nominal indicatif. Il ne reflète pas nécessairement le taux qui vous sera proposé après analyse de votre profil, ni le TAEG (taux annuel effectif global) qui intègre les frais obligatoires. La différence entre les deux peut paraître minime sur le papier, mais elle devient significative sur 20 ou 25 ans.
Sous-estimer le budget global de l'acquisition
L'erreur la plus répandue consiste à confondre le montant du prêt simulé avec le budget total de l'opération. Un simulateur calcule généralement la mensualité correspondant à un montant emprunté. Il ne liste pas automatiquement toutes les dépenses annexes qui viennent s'ajouter au prix d'achat du bien.
À lire aussi : Le ravalement de façade, un des travaux immobiliers indispensables
Les frais de notaire représentent une dépense distincte, variable selon le type de bien, sa localisation et la nature de la transaction. Leur montant n'est pas universel : il diffère entre un logement neuf et un bien ancien, et peut représenter une somme substantielle que l'emprunteur doit souvent financer sur ses fonds propres. Oublier ces frais dans le calcul global conduit à sous-dimensionner l'apport personnel nécessaire.
D'autres postes de dépenses méritent d'être intégrés dès la phase de simulation :
- Les frais de garantie (caution ou hypothèque), qui protègent la banque en cas de défaut de paiement et représentent un coût réel à la mise en place du prêt
- Les frais de dossier prélevés par l'établissement prêteur
- Le coût de l'assurance emprunteur, souvent présenté séparément du taux nominal mais qui pèse sur le coût total du crédit
- Les éventuels travaux de rénovation ou d'aménagement, à intégrer dans le plan de financement si le bien le nécessite
- Les charges de copropriété et la taxe foncière, qui impactent le reste à vivre après acquisition
Le reste à vivre — somme disponible après déduction de toutes les charges et mensualités — fait partie des critères analysés par les banques. Un dossier présentant un reste à vivre insuffisant peut être refusé même si le taux d'effort reste dans les limites recommandées. Intégrer ces postes dans votre simulation personnelle, même de façon approximative, vous donnera une vision bien plus réaliste de votre capacité réelle d'achat.
Saisir des données incomplètes ou trop optimistes
La qualité du résultat fourni par un simulateur dépend directement de la qualité des données saisies. Une erreur de saisie sur les revenus, les charges ou l'apport fausse immédiatement la capacité d'emprunt calculée. Ce phénomène est fréquent, souvent involontaire, et peut conduire à surestimer significativement son budget.
Les revenus variables posent un problème particulier. Un salarié en CDI avec un salaire fixe peut saisir son revenu net mensuel sans difficulté. Mais un travailleur indépendant, un professionnel libéral ou un salarié percevant des primes régulières doit savoir que la banque ne retiendra pas nécessairement le même montant que celui déclaré dans le simulateur. Les établissements bancaires appliquent leurs propres règles de calcul pour les revenus variables, en retenant souvent une moyenne sur plusieurs années.
À lire aussi : Comprendre les charges de copropriété pour mieux gérer son bien
Les charges existantes doivent également être saisies avec précision. Un crédit auto en cours, un prêt à la consommation, une pension alimentaire versée : chacun de ces éléments réduit la capacité d'emprunt. Le taux d'effort maximal généralement retenu par les banques s'établit autour de 35 % des revenus, assurance emprunteur comprise, selon le cadre prudentiel du Haut Conseil de stabilité financière (HCSF). Omettre un crédit existant dans le simulateur produit une estimation artificiellement favorable.
L'apport personnel mérite aussi une saisie rigoureuse. Certains emprunteurs indiquent leur épargne totale disponible, sans déduire les frais de notaire, la garantie ou les travaux prévus. L'apport personnel réellement mobilisable pour le financement du bien peut donc être inférieur au chiffre saisi, ce qui modifie le montant à emprunter et les conditions obtenues.
Se focaliser sur la mensualité au lieu du coût total
Une mensualité basse est rassurante. Elle donne l'impression d'un crédit accessible, confortable, maîtrisé. Pourtant, se concentrer uniquement sur ce chiffre est l'une des erreurs les plus coûteuses qu'un emprunteur puisse commettre lors de l'utilisation d'un simulateur.
Une mensualité réduite s'obtient facilement en allongeant la durée du prêt. Passer de 20 à 25 ans abaisse mécaniquement le montant mensuel à rembourser, mais augmente le coût total du crédit de façon très sensible. Les intérêts s'accumulent sur une période plus longue, l'assurance emprunteur court plus longtemps, et la somme totale versée à la banque devient nettement supérieure. La durée maximale d'un crédit immobilier est généralement de 25 ans, avec des cas pouvant atteindre 27 ans lorsqu'un différé lié à l'opération est pris en compte, selon le cadre du HCSF.
Le bon réflexe consiste à comparer systématiquement le TAEG plutôt que le seul taux nominal. Le TAEG intègre les coûts obligatoires liés au crédit et ne peut pas dépasser le taux d'usure publié périodiquement par la Banque de France. Deux offres affichant le même taux nominal peuvent avoir des TAEG différents selon le coût de l'assurance ou les frais de dossier.
À lire aussi : Enfin une porte de garage pratique, design et adaptée à votre décoration
Tester plusieurs combinaisons durée/mensualité sur le simulateur permet de visualiser concrètement l'impact de chaque choix sur le coût total. Réduire la durée de 2 ans, même au prix d'une mensualité légèrement plus élevée, peut représenter une économie réelle sur l'ensemble du remboursement. Ce calcul comparatif est l'usage le plus utile que l'on puisse faire d'un simulateur en ligne.
Confondre le résultat de la simulation avec un engagement de la banque
Un résultat de simulation n'est pas un accord de principe, et encore moins une offre de prêt au sens juridique du terme. Cette confusion, pourtant répandue, peut conduire des acheteurs à signer un compromis de vente en croyant leur financement acquis, alors que leur dossier n'a pas encore été étudié.
L'offre de prêt est un document contractuel encadré par la réglementation, que la banque émet après analyse complète du dossier. Elle précise le montant accordé, le taux, la durée, le TAEG, le coût total et les conditions de l'assurance. Entre la simulation et l'offre, plusieurs étapes sont nécessaires : dépôt du dossier complet avec justificatifs, analyse de la solvabilité par le conseiller, évaluation du bien, mise en place de la garantie.
Des pièces précises sont attendues : avis d'imposition, bulletins de salaire, relevés de compte, justificatifs d'apport, compromis de vente. Un courtier en crédit immobilier peut accompagner cette démarche et aider à présenter un dossier solide, notamment pour comparer les conditions proposées par différents établissements. Son intervention ne modifie pas la valeur indicative du simulateur, mais elle aide à transformer une estimation en financement réel.
Vérifier directement sur le site officiel de LCL ou auprès d'un conseiller les hypothèses retenues par le simulateur reste la démarche la plus sûre. Les barèmes de taux, les conditions d'assurance et les paramètres de calcul peuvent évoluer. Une simulation réalisée il y a plusieurs semaines peut ne plus refléter les conditions actuellement applicables à votre profil.